Österreich im Wettbewerbsranking: Von Rang 26 auf Rang 29
Österreich lag im IMD World Competitiveness Ranking 2025 auf Rang 26 und fiel 2026 auf Rang 29 zurück. Besonders schwach bleiben wirtschaftliche Performance und staatliche Effizienz.
Steuerberater, Wirtschaftstreuhänder
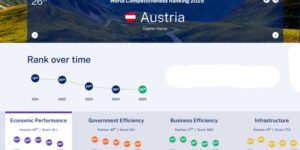
Österreich lag im IMD World Competitiveness Ranking 2025 auf Rang 26 und fiel 2026 auf Rang 29 zurück. Besonders schwach bleiben wirtschaftliche Performance und staatliche Effizienz.
Seit 1. Jänner 2026 gilt die neue Hitzeschutzverordnung für Arbeiten im Freien. Arbeitgeber müssen Gefahren beurteilen, Schutzmaßnahmen festlegen und Arbeitnehmer entsprechend informieren und unterweisen.
Die EU-Verpackungsverordnung PPWR gilt seit 12. August 2026. Sie vereinheitlicht viele Verpackungsregeln, bringt für grenzüberschreitend tätige Unternehmen aber zugleich neue Compliance-, Registrierungs- und Dokumentationsfragen.
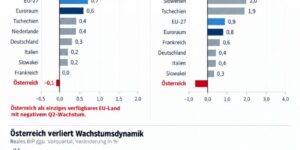
Im zweiten Quartal 2026 sank Österreichs reales BIP gegenüber dem Vorquartal um 0,1 Prozent. Im Jahresvergleich lag die Wirtschaftsleistung dennoch über dem Vorjahresniveau.
Seit 2024 zahlen auch viele Unternehmen den ORF-Beitrag. Entscheidend ist grundsätzlich, ob für eine Betriebsstätte Kommunalsteuer anfällt; EPU ohne Kommunalsteuerpflicht sind regelmäßig nicht betroffen.
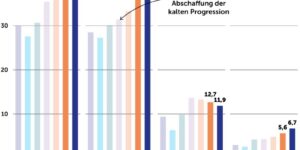
Seit 2023 werden zentrale Tarifgrenzen automatisch an die Inflation angepasst. Für 2026 wurden die Tarifstufen um 1,733 Prozent angehoben.
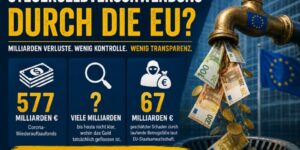
Der Europäische Rechnungshof schätzt die Fehlerquote bei EU-Haushaltsausgaben 2025 auf 3,8 Prozent. Das ist ernst zu nehmen – bedeutet aber nicht, dass 3,8 Prozent des Budgets verschwendet oder betrügerisch verwendet wurden.
Österreich bleibt 2026 im EU-Defizitverfahren. Konsolidierung ist notwendig – sie sollte aber möglichst wenig zusätzliche Komplexität und Belastung für produktive Unternehmen schaffen.
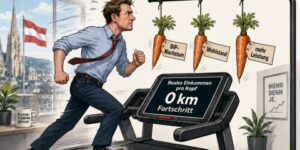
Ein steigendes Gesamt-BIP bedeutet nicht automatisch, dass sich der wirtschaftliche Spielraum jedes Einzelnen im selben Ausmaß verbessert. Bevölkerung, Preise und reale Entwicklung gehören mitgedacht.
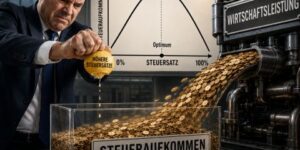
Die Laffer-Kurve beschreibt einen einfachen Zusammenhang: Ab einer bestimmten Belastung können höhere Steuersätze Verhalten verändern und die Steuerbasis schwächen. Wo dieser Punkt liegt, ist allerdings keine einfache Zahl.