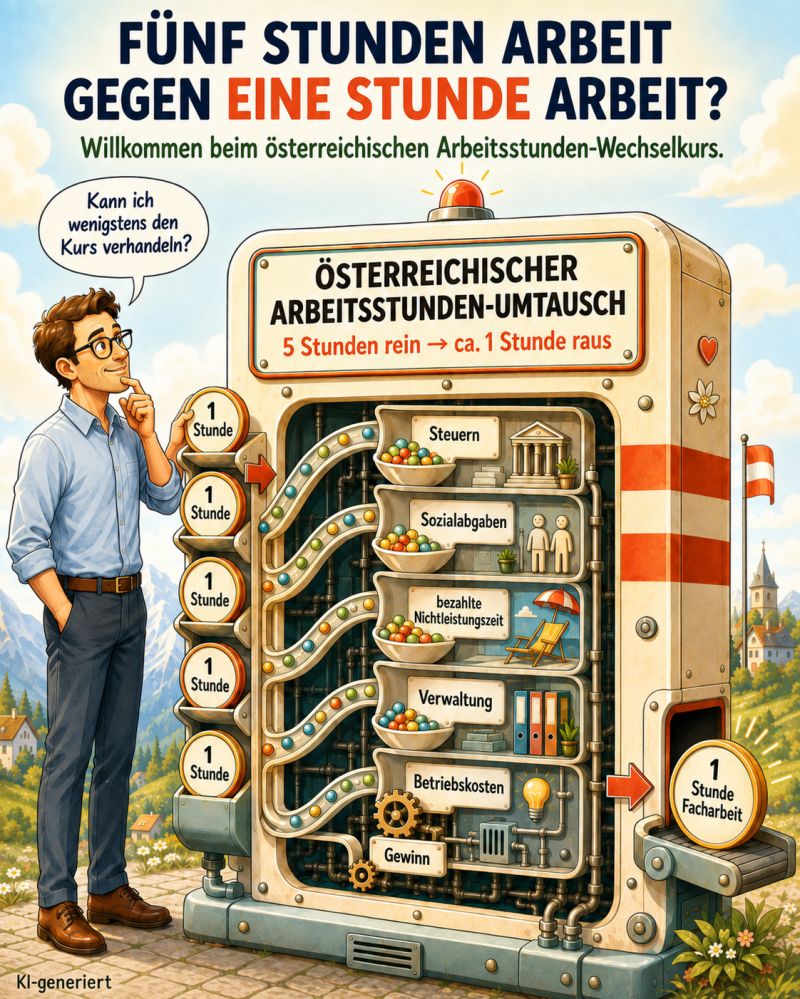
Warum kostet eine professionelle Facharbeiterstunde beim Kunden ein Vielfaches dessen, was der Mitarbeiter pro Stunde verdient? Die naheliegende Antwort „weil der Betrieb daran so viel verdient“ greift zu kurz. Zwischen Monatslohn und verrechenbarer Stunde liegen Lohnnebenkosten, bezahlte Nichtanwesenheitszeiten, betriebliche Gemeinkosten und viele weitere Faktoren.
Ausgangspunkt: rund 2.949 Euro Mindestgrundlohn
Im eisen- und metallverarbeitenden Gewerbe beträgt der monatliche Mindestgrundlohn eines Facharbeiters der Lohngruppe 3 seit 1. Jänner 2026 2.948,85 Euro brutto. Dieser Monatslohn ist jedoch nicht mit den gesamten Personalkosten des Arbeitgebers gleichzusetzen.
Nicht jede bezahlte Stunde ist eine verrechenbare Stunde
Urlaub, Feiertage, Krankenstände und sonstige bezahlte Ausfallzeiten reduzieren die tatsächlich verfügbaren Leistungsstunden. Zusätzlich fallen Sonderzahlungen und gesetzliche Arbeitgeberabgaben an. Die WKO weist für das Metallgewerbe in einer Modellrechnung bei fünf Wochen Urlaub Lohnnebenkosten von 87,3 Prozent des Anwesenheitsentgelts aus. Die WKO betont ausdrücklich, dass betriebliche und individuelle Werte davon abweichen können.
Der Regiestundensatz enthält mehr als Personal
Für 2026 wurde für bestimmte Regieleistungen ein Stundensatz von 70,66 Euro zuzüglich Umsatzsteuer für einen Monteur veröffentlicht. Für Privatkunden entspricht das bei 20 Prozent Umsatzsteuer 84,79 Euro. Für einen Spezialmonteur werden 91,28 Euro zuzüglich Umsatzsteuer bzw. 109,54 Euro inklusive Umsatzsteuer ausgewiesen.
Diese Beträge sind kein „Stundenlohn“ des Mitarbeiters. Ein Betrieb muss aus dem verrechneten Stundensatz unter anderem Fahrzeuge, Werkzeuge, Büro, Disposition, Ausfallzeiten, Versicherungen, Verwaltung, Weiterbildung, Gewährleistungsrisiken und betriebliche Infrastruktur finanzieren. Erst danach kann überhaupt ein Gewinn verbleiben.
Was Unternehmer daraus ableiten sollten
- Stundensätze sollten auf den eigenen betrieblichen Kosten und realistischen Leistungsstunden beruhen.
- Kollektivvertragliche Mindestlöhne sind nur ein Teil der Kalkulationsbasis.
- Pauschale Preisvergleiche ohne Leistungsumfang und Gemeinkosten führen leicht zu falschen Schlüssen.
- Steigende Lohn- und Nebenkosten müssen regelmäßig in der Kalkulation berücksichtigt werden.
Die relevante Frage lautet nicht nur: Was verdient der Mitarbeiter? Sondern: Was kostet eine tatsächlich produktive und beim Kunden verrechenbare Stunde im Betrieb?
Quellen und weiterführende Informationen
- WKO: Lohnordnung Metallgewerbe 2026
- WKO: Lohnnebenkosten im Metallgewerbe 2026
- WKO: Stundensätze für Regieleistungen 2026
- Ausgangspunkt: LinkedIn-Beitrag
Stand: 25. Oktober 2026. Dieser Beitrag bietet einen Überblick und ersetzt keine individuelle steuerliche oder rechtliche Beratung.