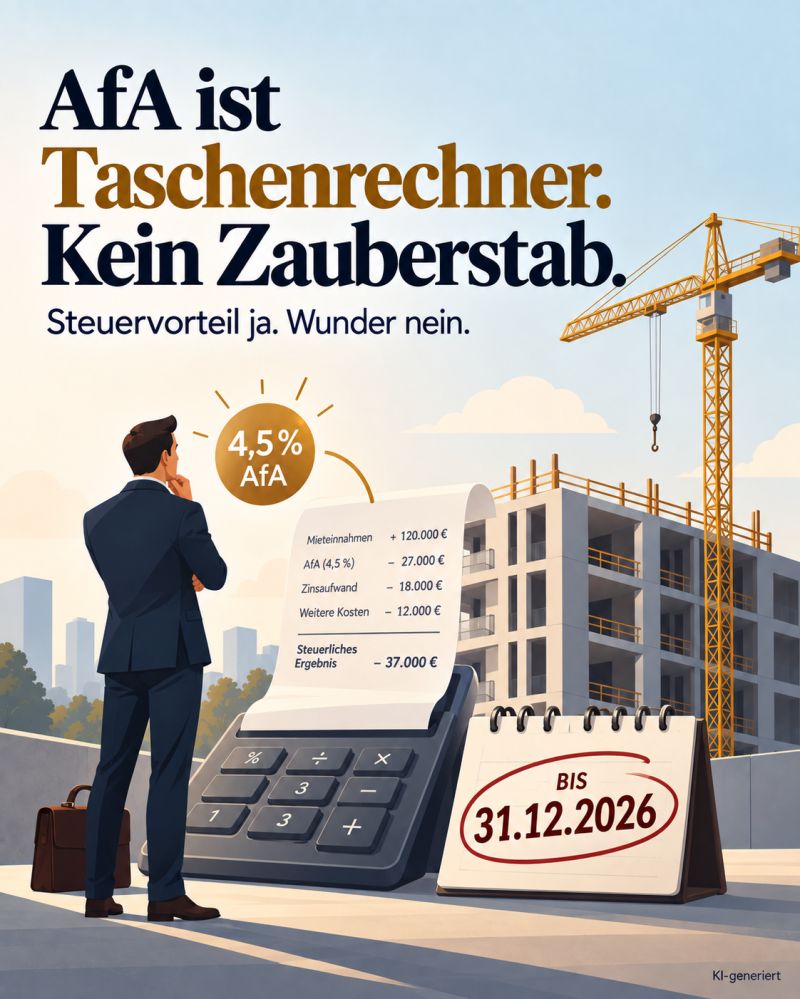
Rund um das Auslaufen des steuerlichen Wohnbaupakets entsteht leicht der Eindruck, eine Anlegerwohnung müsse unbedingt noch im Jahr 2026 gekauft werden. So pauschal ist das nicht richtig. Für die erweiterte beschleunigte Gebäude-AfA ist vor allem entscheidend, wann das begünstigte Wohngebäude fertiggestellt wurde und ob die gesetzlichen Voraussetzungen erfüllt sind.
Bis zu 4,5 Prozent AfA in den ersten drei Jahren
Bei vermieteten Wohngebäuden beträgt der reguläre AfA-Satz grundsätzlich 1,5 Prozent. Für bestimmte Wohngebäude, die nach dem 31. Dezember 2023 und vor dem 1. Jänner 2027 fertiggestellt werden, kann die AfA in den ersten drei Jahren auf bis zu 4,5 Prozent pro Jahr erhöht werden.
Voraussetzung ist unter anderem, dass das Gebäude zumindest den maßgeblichen klimaaktiv-Gebäudestandard Bronze erfüllt. Die Begünstigung betrifft den abschreibbaren Gebäudewert; der Grund- und Bodenanteil wird nicht abgeschrieben.
Der 31. Dezember 2026 ist primär eine Fertigstellungsfrist
Die gesetzliche Regelung knüpft an die Fertigstellung des Wohngebäudes an. Deshalb ist der 31. Dezember 2026 nicht automatisch eine allgemeine Kauffrist. Auch ein Erwerber kann die erweiterte beschleunigte AfA unter den gesetzlichen Voraussetzungen in Anspruch nehmen. Bei entgeltlichen Übertragungen bestehen allerdings Einschränkungen, insbesondere wenn der Veräußerer das Gebäude bereits zur Einkünfteerzielung genutzt hat.
Was bringt die höhere AfA?
Ein einfaches Beispiel zeigt den Liquiditätseffekt: Beträgt die AfA-Bemessungsgrundlage des Gebäudes 300.000 Euro, ergeben 4,5 Prozent eine Abschreibung von 13.500 Euro pro Jahr. Bei 1,5 Prozent wären es 4.500 Euro. In den ersten Jahren kann damit die steuerliche Bemessungsgrundlage deutlich stärker reduziert werden.
Wichtig: Die höhere AfA ist vor allem ein zeitlicher Steuer- und Liquiditätseffekt. Sie erhöht nicht automatisch die wirtschaftliche Rendite der Immobilie. Kaufpreis, erzielbare Miete, Finanzierung, Leerstandsrisiko, Instandhaltung und langfristige Wertentwicklung bleiben entscheidend.
Was Anleger vor einem Kauf prüfen sollten
- Wann wurde bzw. wird das Gebäude tatsächlich fertiggestellt?
- Erfüllt das Gebäude den erforderlichen klimaaktiv-Standard?
- Wie hoch ist der auf das Gebäude entfallende abschreibbare Anteil des Kaufpreises?
- Wurde das Objekt bereits vom Veräußerer zur Einkünfteerzielung genutzt?
- Ist das Investment auch ohne steuerliche Begünstigung wirtschaftlich sinnvoll?
Eine steuerliche Begünstigung kann ein gutes Investment verbessern. Sie macht aus einem schlechten Investment aber kein gutes.
Quellen und weiterführende Informationen
- BMF: AfA bei Vermietung und Verpachtung
- BMF/Findok: Einkommensteuerrichtlinien zur erweiterten beschleunigten AfA
- Ausgangspunkt: LinkedIn-Beitrag
Stand: 25. Oktober 2026. Dieser Beitrag bietet einen Überblick und ersetzt keine individuelle steuerliche oder rechtliche Beratung.