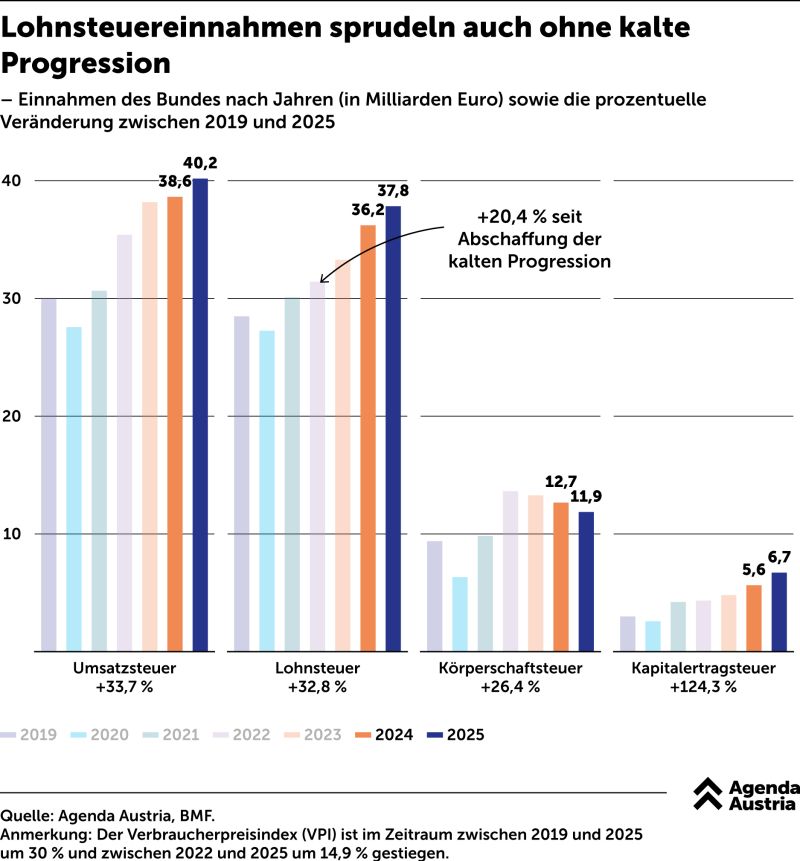
Die sogenannte kalte Progression entsteht, wenn Einkommen nominell mit der Inflation steigen, die Steuergrenzen aber unverändert bleiben. Dann kann die reale Kaufkraft kaum zunehmen, während ein größerer Teil des Einkommens in höhere Tarifbereiche fällt.
Seit 2023 gibt es eine automatische Anpassung
Österreich passt seit 2023 wesentliche Tarifstufen der Einkommensteuer jährlich an die Inflation an. Gesetzlich automatisch ausgeglichen werden grundsätzlich zwei Drittel der maßgeblichen Inflationsrate; über das verbleibende Drittel entscheidet der Gesetzgeber im Rahmen zusätzlicher Entlastungsmaßnahmen.
Tarifstufen 2026
Für 2026 wurde eine für die Anpassung maßgebliche Inflationsrate von 2,6 Prozent ermittelt. Zwei Drittel davon entsprechen 1,733 Prozent. Um diesen Wert wurden die Tarifstufen – mit Ausnahme der höchsten Stufe über einer Million Euro – automatisch angehoben.
Die steuerfreie Tarifgrenze liegt 2026 bei 13.539 Euro Jahreseinkommen. Auch verschiedene Absetzbeträge und Einschleifgrenzen werden inflationsbezogen angepasst.
Ist die kalte Progression damit vollständig verschwunden?
Der automatische Mechanismus reduziert den Effekt deutlich. Er bedeutet aber nicht, dass jede individuelle Mehrbelastung durch Inflation vollständig ausgeschlossen ist. Die tatsächliche Steuerwirkung hängt von Einkommensentwicklung, Absetzbeträgen, Sonderzahlungen und persönlichen Verhältnissen ab.
- Bei Gehaltserhöhungen immer Netto- und Grenzsteuerwirkung mitrechnen.
- Bei Unternehmern Vorauszahlungen und Gewinnentwicklung rechtzeitig überprüfen.
- Nominelle Umsatz- oder Gewinnsteigerungen nicht automatisch mit realem Wachstum verwechseln.
Die Tarifgrenzen bewegen sich heute mit der Inflation. Für die persönliche Steuerbelastung bleibt die konkrete Einkommensentwicklung entscheidend.
Quellen und weiterführende Informationen
Stand: 26. Oktober 2026. Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle steuerliche, rechtliche oder wirtschaftliche Beratung.